쉬운 설명
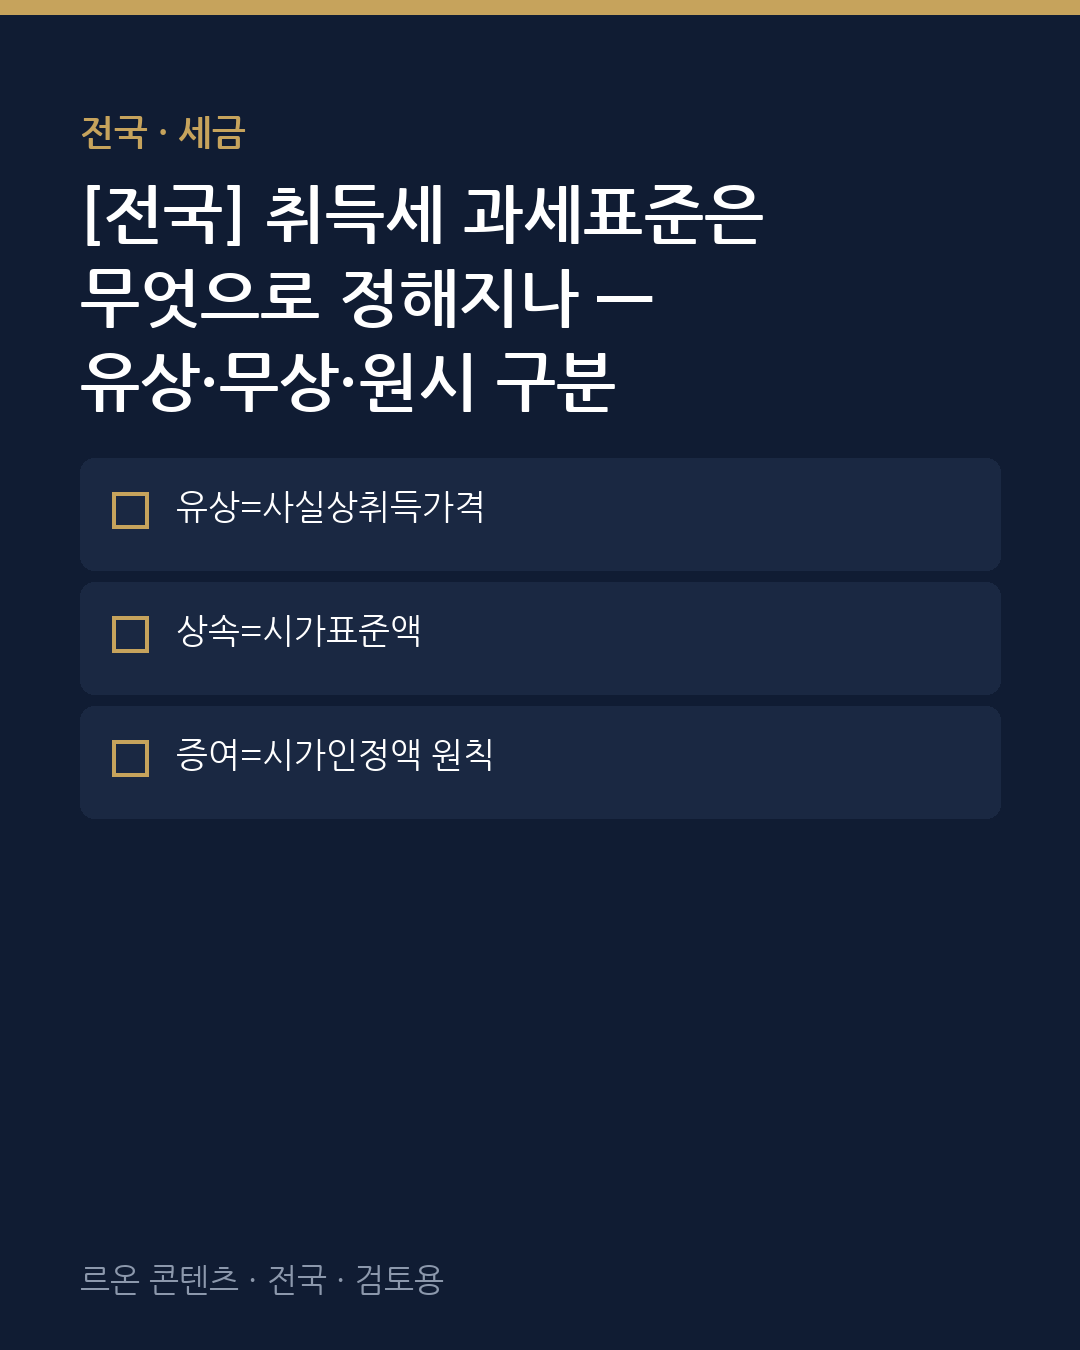
취득세는 얼마에 취득했는지를 기준으로 과세표준을 정합니다. 취득 원인에 따라 기준이 다릅니다. 유상취득(매매)은 사실상의 취득가격, 상속은 지방세법 제4조에 따른 시가표준액, 증여는 시가인정액이 원칙입니다. 원시취득(신축·증축·재축)은 사실상의 취득가격이 원칙이고, 확인할 수 없으면 시가표준액을 씁니다. 국세인 상속세·증여세의 재산평가와는 별개이므로 같은 금액으로 보면 안 됩니다.
숫자로 비교
| 취득 원인 | 과세표준 기준 | 확인할 서류 |
|---|---|---|
| 유상취득(매매) | 사실상취득가격(지방세법 제10조의3) | 매매계약서, 잔금 지급 내역 |
| 상속 | 지방세법 제4조에 따른 시가표준액(제10조의2 제2항 제1호) | 평가 관련 서류, 신고서 |
| 증여 | 시가인정액 원칙(제10조의2 제1항·제3호). 대통령령 가액 이하 등은 시가표준액 선택 가능, 부담부증여의 채무액은 유상취득으로 구분 | 평가서, 신고서, 채무 관련 서류 |
| 원시취득(신축·증축·재축) | 사실상취득가격(제10조의4 제1항), 확인 불가 시 시가표준액(제2항) | 공사비 내역, 사용승인 관련 서류 |
상속은 시가표준액이 기준이고, 증여는 시가인정액이 원칙이라는 점이 다릅니다. 상속세·증여세는 국세로 과세표준 산정 절차가 따로 있으므로, 취득세 과세표준과 같은 값이라고 가정하지 말고 각각 확인해야 합니다.
독자가 확인할 순서
- 취득 원인(매매, 상속·증여, 신축)을 먼저 정합니다.
- 그 원인에 맞는 과세표준 기준을 확인합니다.
- 기준 금액을 뒷받침하는 서류를 준비합니다.
- 주택 수와 조정대상지역 해당 여부를 확인합니다.
- 신고·납부 기한을 관할 지자체 안내로 확인합니다.
서류에서 자주 빠지는 것
유상취득은 계약서만으로 부족하고 잔금 지급 내역까지 있어야 취득가격을 설명할 수 있습니다. 무상취득은 평가 관련 서류가 기준이 되고, 원시취득은 공사비 내역이 핵심입니다. 과세표준 기준이 달라지면 같은 금액이라도 세액이 달라지므로, 신고 전에 관할 지자체에 기준과 서류를 확인하면 재방문을 줄일 수 있습니다.
체크리스트
- 취득 원인을 구분했다
- 과세표준 기준을 확인했다
- 기준 금액 증빙 서류를 준비했다
- 주택 수·조정대상지역 여부를 확인했다
- 신고·납부 기한을 확인했다
부산 아파트 시세·세금·이사 정보는 카페에서 더 자세히 다룹니다.
👉 부산 집담 카페
'세금·정책' 카테고리의 다른 글
| 양도소득세 기본 구조와 확인 순서 (0) | 2026.11.10 |
|---|---|
| 재산세 고지서 읽는 방법 (주택분 기준) (0) | 2026.11.09 |

